
雨漏りの修理費用は、内容によっては数十万円規模になります。
そこで気になるのが「火災保険が使えるのではないか」という点です。
結論から言うと、使える場合と使えない場合がはっきり分かれます。
そして残念ながら、この制度をめぐっては消費者トラブルも多く発生しています。
この記事では、補償の条件と注意すべき勧誘の手口の両方を整理します。
対象になるのは「自然災害・偶然の事故」が原因のとき
火災保険の名称からは意外に思われるかもしれませんが、火災保険は火事以外の損害もカバーします。
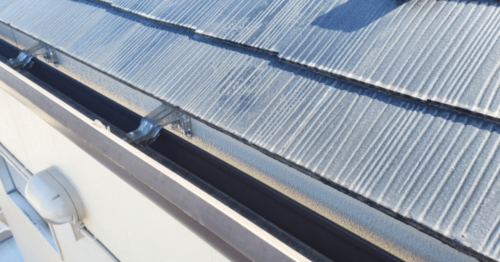
雨漏りに関係するのは、主に風災の補償です。
対象になりやすい例
- 台風や強風で屋根材が飛ばされ、その破損箇所から雨漏りした
- 大雪の重みでサンルームや雨どいが壊れて水が入った
- 飛来物が屋根や外壁に当たって破損した
共通するのは、「突発的な自然災害や事故で建物が壊れ、その結果として雨漏りが起きた」という因果関係です。
ただし、風災の補償は契約に付帯されていることが前提になります。
ご自身の保険証券で、風災補償が含まれているかを確認してください。
対象にならないのは「経年劣化」が原因のとき
一方、時間の経過による劣化が原因の雨漏りは、火災保険の対象外です。
- 屋根材や防水シートの寿命による劣化
- シーリング材のひび割れ
- 外壁の経年的な傷み
- 施工不良
火災保険は「予測できない突発的な事故」に備えるものなので、いずれ必ず起きる劣化は補償の範囲に含まれません。
「台風の後に雨漏りが始まった」場合でも、調査の結果もともと劣化していた箇所が原因と判断されれば対象外になることがあります。
申請の期限と自己負担額
期限
保険金の請求ができるのは、損害が発生した日の翌日から3年以内とされているのが一般的です。
過去の台風被害で心当たりがある場合、まだ間に合う可能性があります。
免責金額(自己負担額)
契約時に設定した免責金額(3万円、5万円など)が損害額から差し引かれます。
修理費が免責金額を下回る場合、保険金は支払われません。
【重要】「保険で無料になる」という勧誘に注意
国民生活センターは、「火災保険を使って自己負担なく住宅修理ができる」と勧誘する事業者について注意喚起を行っています。
報告されている手口には、次のようなものがあります。
- 突然訪問し、「台風で被害がないか調査している」と持ちかける
- 「保険の請求期限が迫っている」と急がせる
- 「修理代を上回る保険金が受け取れる。手数料は40%だが損はない」と広告する
- 契約後、解約しようとすると高額な違約金を請求される
特に問題なのが、保険金が下りなかった場合でも手数料や違約金の支払いを求められるケースです。
そして、絶対に避けなければならないのが、事実と異なる理由での請求です。
経年劣化による雨漏りを「台風被害」として申請するよう持ちかけられることがありますが、これは保険金詐欺にあたる可能性がある行為です。
加担すれば、契約者自身が責任を問われます。
申請は自分でできます
覚えておいていただきたいのは、保険金の請求は、加入者自身で行えるものだということです。
国民生活センターも、申請サポート会社に頼らなくても請求は可能であると明言しています。
基本的な流れは次のとおりです。
- まず契約している損害保険会社に連絡する(代理店でも可)
- 被害状況の写真と、発生日時を伝える
- 保険会社から案内された書類を用意する
- 必要に応じて、修理業者から見積書を取得する
- 保険会社の鑑定・確認を経て、支払いの可否が決まる
順番として、業者との契約より先に保険会社へ連絡してください。
これだけで、上記のトラブルのほとんどは避けられます。
修理業者に依頼するときに確認すること
保険が使えるかどうかにかかわらず、修理そのものは専門業者に依頼することになります。
選ぶ際は次の点を確認してください。
- 原因調査の方法(目視だけか、散水調査などを行うか)
- 見積もりの内訳(一式表記ではなく、工程ごとに記載されているか)
- 保証の有無と期間(再発時の対応)
- 契約を急がせないか
「今日中に契約すれば割引」といった形で判断を急がせる業者は、それ自体が警戒すべきサインです。
可能であれば複数社から見積もりを取り、同じ条件で比較してください。
なお、雨漏りが発生した直後の応急処置については、「雨漏りの応急処置|今すぐできることと、絶対にやってはいけないこと」でまとめています。
修理する前に被害状況の写真を残しておくことが、保険申請の際に重要になります。
まとめ
雨漏りに火災保険が使えるのは、台風や強風など自然災害による建物の破損が原因の場合です。
経年劣化が原因のものは対象外になります。
請求期限は損害発生の翌日から3年以内が一般的で、免責金額は自己負担になります。
そして、保険金の請求は自分でできます。
「保険で無料になる」という勧誘に応じる前に、まず加入している保険会社に連絡してください。
事実と異なる理由での申請を持ちかける業者には、絶対に応じないでください。
不安な点がある場合は、消費者ホットライン(188)に相談することもできます。
※補償の範囲や条件は、契約内容によって異なります。
最終的な可否は、必ずご加入の保険会社にご確認ください。
よくある質問
保険会社に連絡すると、保険料が上がりませんか?
火災保険は自動車保険と異なり、保険金を使ったことによる等級制度がないのが一般的です。
ただし契約内容によるため、詳細は保険会社に確認してください。
見積もりを取っただけで、修理しなくても大丈夫ですか?
問題ありません。
保険金が下りなかった場合や、金額に納得できない場合に断ることもできます。
その際に費用を請求されるような契約になっていないか、事前に確認しておいてください。